Vale a pena trocar de contador quando o serviço atual deixa de oferecer segurança, clareza ou suporte suficiente para manter a empresa regular e tomar boas decisões.
A troca também deve ser considerada quando existem atrasos, erros recorrentes, falta de orientação, ausência de acompanhamento tributário ou dificuldade para obter informações sobre a própria empresa.
Para um psicólogo, esses problemas podem afetar diretamente o cálculo dos impostos, o Fator R, o pró-labore, a emissão de notas fiscais e a entrega de obrigações específicas, como a Dmed.
Trocar de contador não exige fechar o CNPJ nem abrir uma nova empresa. O que muda é o profissional ou escritório responsável pela contabilidade.
O que um contador deve entregar à empresa?
A função da contabilidade não se limita ao envio das guias de impostos.
O profissional contábil deve registrar as movimentações da empresa, apurar os tributos, entregar as declarações, processar a folha e elaborar os demonstrativos aplicáveis.
A escrituração contábil é obrigatória para empresários e sociedades empresárias e deve ser baseada na documentação das operações. Ela permite elaborar o balanço patrimonial e a demonstração do resultado da empresa.
Uma contabilidade adequada deve cuidar de atividades como:
- Apuração dos impostos;
- Entrega das obrigações fiscais;
- Escrituração contábil;
- Pró-labore;
- Folha de pagamento;
- Conciliação das movimentações;
- Balanço patrimonial;
- Demonstração do resultado;
- Orientação sobre notas fiscais;
- Controle de retenções;
- Acompanhamento de pendências;
- Suporte para decisões tributárias.
Para entender essa rotina, consulte o artigo sobre como funciona a contabilidade para psicólogos.
Sinais de que pode ser o momento de trocar de contador
1. Você não recebe orientação
Enviar guias sem explicar como os valores foram calculados não caracteriza um atendimento consultivo.
O psicólogo deve conseguir entender:
- Qual regime tributário utiliza;
- Em qual anexo do Simples Nacional está;
- Qual é sua alíquota efetiva;
- Como funciona o Fator R;
- Qual valor deve receber como pró-labore;
- Quais declarações são entregues;
- Quais documentos precisa enviar;
- Quanto pode retirar da empresa;
- Se existem pendências fiscais.
Quando essas informações nunca são apresentadas, o empresário fica dependente de guias e não consegue avaliar se a tributação está correta.
2. Os impostos aparecem sem explicação
Oscilações nos impostos podem acontecer por mudanças no faturamento, na faixa do Simples Nacional, no Fator R ou nas retenções realizadas por clientes.
O problema surge quando o valor aumenta e o contador não consegue explicar o motivo.
Alguns sinais de alerta são:
- Guias com valores muito diferentes sem justificativa;
- Impostos recalculados com frequência;
- Cobranças referentes a períodos antigos;
- Multas por atrasos;
- Tributos que não correspondem ao faturamento;
- Divergência entre notas fiscais e apuração;
- Falta de memória de cálculo.
Antes de concluir que o imposto está errado, é necessário revisar o faturamento, o regime tributário e as informações enviadas à contabilidade.
O artigo sobre como reduzir impostos sendo psicólogo apresenta os principais pontos que devem ser analisados.
3. O Fator R não é acompanhado
A atividade de Psicologia pode ser tributada pelo Anexo III ou pelo Anexo V do Simples Nacional, conforme a relação entre a folha de salários e o faturamento.
Quando o Fator R é igual ou superior a 28%, a atividade pode ser tributada pelo Anexo III. Quando fica abaixo desse percentual, a tributação ocorre pelo Anexo V.
Esse cálculo deve ser acompanhado mensalmente, pois mudanças no faturamento, no pró-labore ou na folha podem alterar o anexo utilizado.
Se o contador não acompanha o Fator R, o psicólogo pode:
- Pagar mais impostos do que esperava;
- Definir um pró-labore inadequado;
- Ser surpreendido por mudanças de anexo;
- Tomar decisões sem uma simulação completa;
- Não identificar oportunidades legais de planejamento.
Veja a explicação completa no conteúdo sobre o Fator R no Simples Nacional.
4. Existem atrasos e erros recorrentes
Um erro isolado pode acontecer e deve ser corrigido rapidamente.
Entretanto, atrasos e falhas frequentes indicam que o processo contábil pode não estar funcionando corretamente.
Entre os problemas mais graves estão:
- Impostos entregues depois do vencimento;
- Declarações omitidas;
- Notas fiscais apuradas no período errado;
- Pró-labore não informado;
- Funcionários cadastrados com atraso;
- Falta de entrega da Dmed;
- Pendências não comunicadas;
- Informações divergentes entre declarações;
- Multas causadas por falha operacional.
A empresa pode consultar sua situação fiscal e verificar pendências que impedem a emissão da certidão de regularidade fiscal. A Receita Federal disponibiliza essa consulta nos serviços de certidões e situação fiscal.
É importante verificar se o atraso foi causado pela contabilidade ou pela falta de documentos enviados pela própria empresa.
5. A empresa não possui escrituração contábil
Empresas do Simples Nacional também precisam manter registros contábeis adequados.
Receber apenas o DAS não significa que a contabilidade esteja completa.
Sem escrituração, o psicólogo pode não ter acesso a:
- Balanço patrimonial;
- Demonstração do resultado;
- Livro Diário;
- Livro Razão;
- Controle patrimonial;
- Lucro contábil;
- Informações confiáveis sobre retiradas;
- Histórico financeiro da empresa.
A ausência desses registros dificulta a comprovação dos resultados, a distribuição de lucros e a análise da saúde financeira do consultório. O Conselho Federal de Contabilidade esclarece que a obrigatoriedade da escrituração alcança as entidades independentemente do porte.
6. O atendimento é demorado ou confuso
Um contador não precisa responder imediatamente a qualquer horário, mas deve possuir canais, prazos e processos claros de atendimento.
A troca pode ser considerada quando:
- As mensagens não são respondidas;
- Não existe prazo para retorno;
- Cada atendente apresenta uma orientação diferente;
- O cliente não sabe quem é responsável pela empresa;
- Dúvidas urgentes ficam sem resposta;
- O contador não antecipa prazos;
- Documentos são solicitados repetidamente.
A falta de comunicação aumenta o risco de decisões erradas, especialmente antes de emitir notas, contratar funcionários, alterar o pró-labore ou incluir novas atividades.
7. Não existe transparência sobre os serviços
A proposta e o contrato contábil devem informar quais serviços estão incluídos, os valores cobrados, a periodicidade e as responsabilidades das partes. O Código de Ética Profissional do Contador determina que os serviços e seus valores sejam apresentados explicitamente e que a contratação seja formalizada por escrito.
O cliente deve saber se o contrato inclui:
- Escrituração contábil;
- Departamento fiscal;
- Pró-labore;
- Folha de pagamento;
- Declarações anuais;
- Dmed;
- Atendimento a fiscalizações;
- Alterações cadastrais;
- Regularizações;
- Emissão ou orientação para notas fiscais;
- Planejamento tributário.
Cobranças extras podem existir, mas precisam estar previstas ou ser previamente apresentadas.
8. A contabilidade não conhece a atividade de Psicologia
Cada segmento possui particularidades.
Uma contabilidade para psicólogos precisa compreender temas como:
- CNAE 8650-0/03;
- Fator R;
- Anexos III e V;
- Dmed;
- Pró-labore;
- Retenções de clínicas;
- Emissão de NFS-e;
- Registro da pessoa jurídica no CRP;
- Atendimentos para pessoas físicas;
- Organização financeira do consultório.
A falta de conhecimento da atividade pode gerar orientações genéricas ou incompletas.
Consulte também o conteúdo sobre as obrigações fiscais do psicólogo.
9. A empresa cresceu, mas a contabilidade não acompanhou
Uma estrutura contábil que funcionava quando o psicólogo atendia sozinho pode deixar de ser suficiente após o crescimento do consultório.
A revisão é importante quando a empresa:
- Aumenta o faturamento;
- Contrata funcionários;
- Inclui outros profissionais;
- Abre uma segunda unidade;
- Passa a atender empresas;
- Adiciona novos serviços;
- Compra equipamentos;
- Contrata empréstimos;
- Muda de município;
- Altera a composição societária.
Nesse momento, a empresa precisa de mais do que emissão de guias. Ela precisa de relatórios, controles e orientação para estruturar o crescimento.
Quando não é necessário trocar imediatamente?
Nem toda insatisfação exige uma troca imediata.
Antes de encerrar o contrato, converse com o contador quando o problema estiver relacionado a:
- Uma dúvida ainda não apresentada;
- Um erro isolado já reconhecido;
- Documentos enviados fora do prazo;
- Falta de informações fornecidas pela empresa;
- Expectativas que não estavam no contrato;
- Serviço adicional que não foi contratado;
- Diferença de interpretação que pode ser esclarecida.
Defina o problema de forma objetiva e solicite uma resposta com prazo.
Caso a situação permaneça sem solução ou existam riscos fiscais, a troca passa a ser uma alternativa mais segura.
É possível trocar de contador a qualquer momento?
Sim. A empresa pode trocar de contador sem fechar o CNPJ e sem esperar o início de um novo ano.
Entretanto, é necessário verificar as condições previstas no contrato, como:
- Prazo de aviso prévio;
- Forma de rescisão;
- Honorários pendentes;
- Serviços em andamento;
- Data final da responsabilidade;
- Entrega dos documentos;
- Obrigações que ficarão com cada escritório.
A prestação de serviços contábeis deve ser formalizada por contrato escrito. Na rescisão, também é necessário organizar o distrato e a transferência da responsabilidade técnica.
Qual é o melhor momento para trocar de contador?
Não existe um único mês correto.
A mudança pode ser realizada durante o ano, mas deve ser planejada para evitar que uma obrigação fique sem responsável.
Sempre que possível, escolha uma data que permita concluir o fechamento mensal e definir claramente:
- Qual escritório apurará o último mês;
- Quem entregará as declarações pendentes;
- Quem processará a folha;
- Quem emitirá as guias;
- A partir de qual competência o novo contador será responsável;
- Quem realizará as correções de períodos anteriores.
A troca exige atenção especial perto de prazos como:
- Fechamento da folha;
- Vencimento do DAS;
- Entrega da DEFIS;
- Entrega da Dmed;
- Obrigações municipais;
- Férias e rescisões de funcionários;
- Alterações empresariais em andamento.
Empresas do Simples Nacional precisam transmitir o PGDAS-D mensalmente, inclusive nos meses sem faturamento. Portanto, a responsabilidade por cada competência deve estar definida na transição.
Como trocar de contador
1. Revise o contrato atual
Verifique o prazo de aviso, as condições de encerramento e os serviços ainda em andamento.
2. Escolha a nova contabilidade
O novo contador deve analisar a empresa antes de assumir, verificando o regime tributário, as obrigações, os funcionários e possíveis pendências.
3. Comunique formalmente o escritório anterior
A comunicação deve ser feita por escrito, informando a data de encerramento e o responsável pela recepção dos documentos.
4. Formalize o distrato
O encerramento deve identificar os serviços concluídos, as obrigações pendentes e a data final da responsabilidade técnica.
O CFC orienta que o distrato e a transferência de responsabilidade indiquem a responsabilidade do cliente por receber os documentos que estejam sob a guarda do antigo profissional.
5. Transfira documentos e informações
A documentação precisa ser entregue ao cliente ou ao novo responsável autorizado.
6. Atualize os acessos
Pode ser necessário cadastrar novas autorizações e cancelar acessos concedidos ao escritório anterior.
A Receita Federal permite cadastrar e cancelar autorizações para que representantes acessem os serviços digitais da empresa.
7. Faça um diagnóstico inicial
O novo contador deve verificar:
- Situação fiscal;
- Declarações entregues;
- Impostos pagos;
- Parcelamentos;
- Cadastro da empresa;
- Folha de pagamento;
- Escrituração;
- Notas fiscais;
- Fator R;
- Certidões;
- Pendências municipais.
Quais documentos devem ser transferidos?
A lista pode variar, mas normalmente inclui:
- Contrato social e alterações;
- Cartão do CNPJ;
- Inscrição municipal;
- Alvarás e licenças;
- Certificado digital;
- Procurações e autorizações;
- Livros contábeis;
- Balanços;
- Demonstrações de resultado;
- Balancetes;
- Livro Diário;
- Livro Razão;
- Plano de contas;
- Conciliações bancárias;
- PGDAS-D;
- DEFIS;
- Dmed;
- DCTFWeb;
- eSocial;
- EFD-Reinf;
- Guias e comprovantes de impostos;
- Folhas de pagamento;
- Férias e rescisões;
- Parcelamentos;
- Notificações fiscais;
- Relatórios de pendências;
- Arquivos de notas fiscais;
- Controle de bens e empréstimos.
A empresa também deve manter os documentos mensais enviados à contabilidade, como extratos, notas, comprovantes e guias pagas. O CRCSP recomenda o envio contínuo desses documentos para que a escrituração permaneça atualizada.
O contador anterior pode impedir a troca?
A empresa tem liberdade para encerrar a relação contratual, respeitando as condições acordadas.
A transferência deve ser formalizada, com definição das responsabilidades e entrega da documentação da empresa.
Questões relacionadas a honorários pendentes precisam ser tratadas conforme o contrato, mas não devem ser confundidas com a continuidade da gestão contábil.
Caso existam dificuldades na entrega dos documentos, registre todas as solicitações por escrito e procure orientação do Conselho Regional de Contabilidade da jurisdição.
O que conferir antes de contratar o novo contador?
Pergunte:
- Quais serviços estão incluídos?
- Quem fará o atendimento?
- Qual é o prazo de resposta?
- A escrituração contábil está incluída?
- O Fator R será acompanhado mensalmente?
- A Dmed está incluída?
- A folha e o pró-labore estão incluídos?
- Existem cobranças anuais?
- Alterações cadastrais são cobradas separadamente?
- Como os documentos serão enviados?
- Quais relatórios serão disponibilizados?
- Como será feita a transferência?
- O escritório analisará períodos anteriores?
- Existe suporte para emissão de notas?
- O contrato apresenta responsabilidades claras?
Não escolha apenas pelo menor honorário. Compare o escopo, o atendimento e a capacidade de acompanhar a empresa.
Como saber se a nova contabilidade é adequada?
Uma boa contabilidade deve permitir que o psicólogo saiba:
- Quanto faturou;
- Quanto pagou de impostos;
- Qual é sua alíquota efetiva;
- Em qual anexo está;
- Como está o Fator R;
- Qual é o resultado da empresa;
- Quais obrigações foram entregues;
- Se existem pendências;
- Quanto pode retirar;
- O que precisa fazer no próximo mês.
A organização financeira também depende da qualidade dos documentos enviados pelo consultório. Veja o passo a passo no artigo sobre como organizar as finanças do consultório.
Troque de contador com uma transição organizada
Vale a pena trocar de contador quando a empresa não recebe orientação, enfrenta erros recorrentes ou não possui acompanhamento compatível com sua atividade.
A Contabilize Digital analisa a situação fiscal, organiza a transferência dos documentos e assume as rotinas contábeis da empresa sem necessidade de encerrar o CNPJ.
Perguntas frequentes
Posso trocar de contador a qualquer momento?
Sim. A troca pode ser realizada durante o ano, desde que sejam respeitadas as condições do contrato e definidas as responsabilidades de cada escritório.
Preciso fechar a empresa para trocar de contador?
Não. A empresa continua com o mesmo CNPJ. Apenas o responsável pelos serviços contábeis é alterado.
Preciso avisar o contador atual?
Sim. A comunicação deve ser formalizada por escrito, observando o aviso prévio e as demais condições contratuais.
O novo contador pode buscar os documentos?
Pode, desde que esteja autorizado pela empresa. O distrato deve definir quem receberá a documentação.
Qual é o melhor mês para trocar?
Não existe um mês obrigatório. O ideal é escolher uma data que permita concluir o fechamento da competência e definir claramente quem entregará cada obrigação.
É possível trocar de contador com impostos atrasados?
Sim. A existência de débitos não impede necessariamente a troca. O novo contador deve identificar as pendências e apresentar um plano de regularização.
Quem corrige os erros do contador anterior?
Isso precisa ser definido na contratação. O novo escritório pode realizar a revisão e as correções como serviço adicional, mas a responsabilidade por multas e prejuízos dependerá da origem do erro e das condições contratuais.
O contador anterior precisa entregar os arquivos?
Os documentos pertencentes à empresa e necessários à continuidade dos serviços devem integrar a transferência, conforme o distrato e os procedimentos profissionais aplicáveis.
Como saber se estou pagando impostos demais?
É necessário revisar o faturamento, o regime tributário, o Fator R, o pró-labore, as retenções e a alíquota efetiva da empresa.
A troca de contador pode gerar multa?
A troca em si não gera multa fiscal. Podem existir valores contratuais relacionados ao aviso prévio, encerramento ou serviços adicionais, conforme o contrato vigente.
Este artigo foi revisado por Renato Colpi, CEO da Contabilize Digital e empresário contábil, garantindo que as informações estejam alinhadas com a legislação vigente e as boas práticas da área contábil.
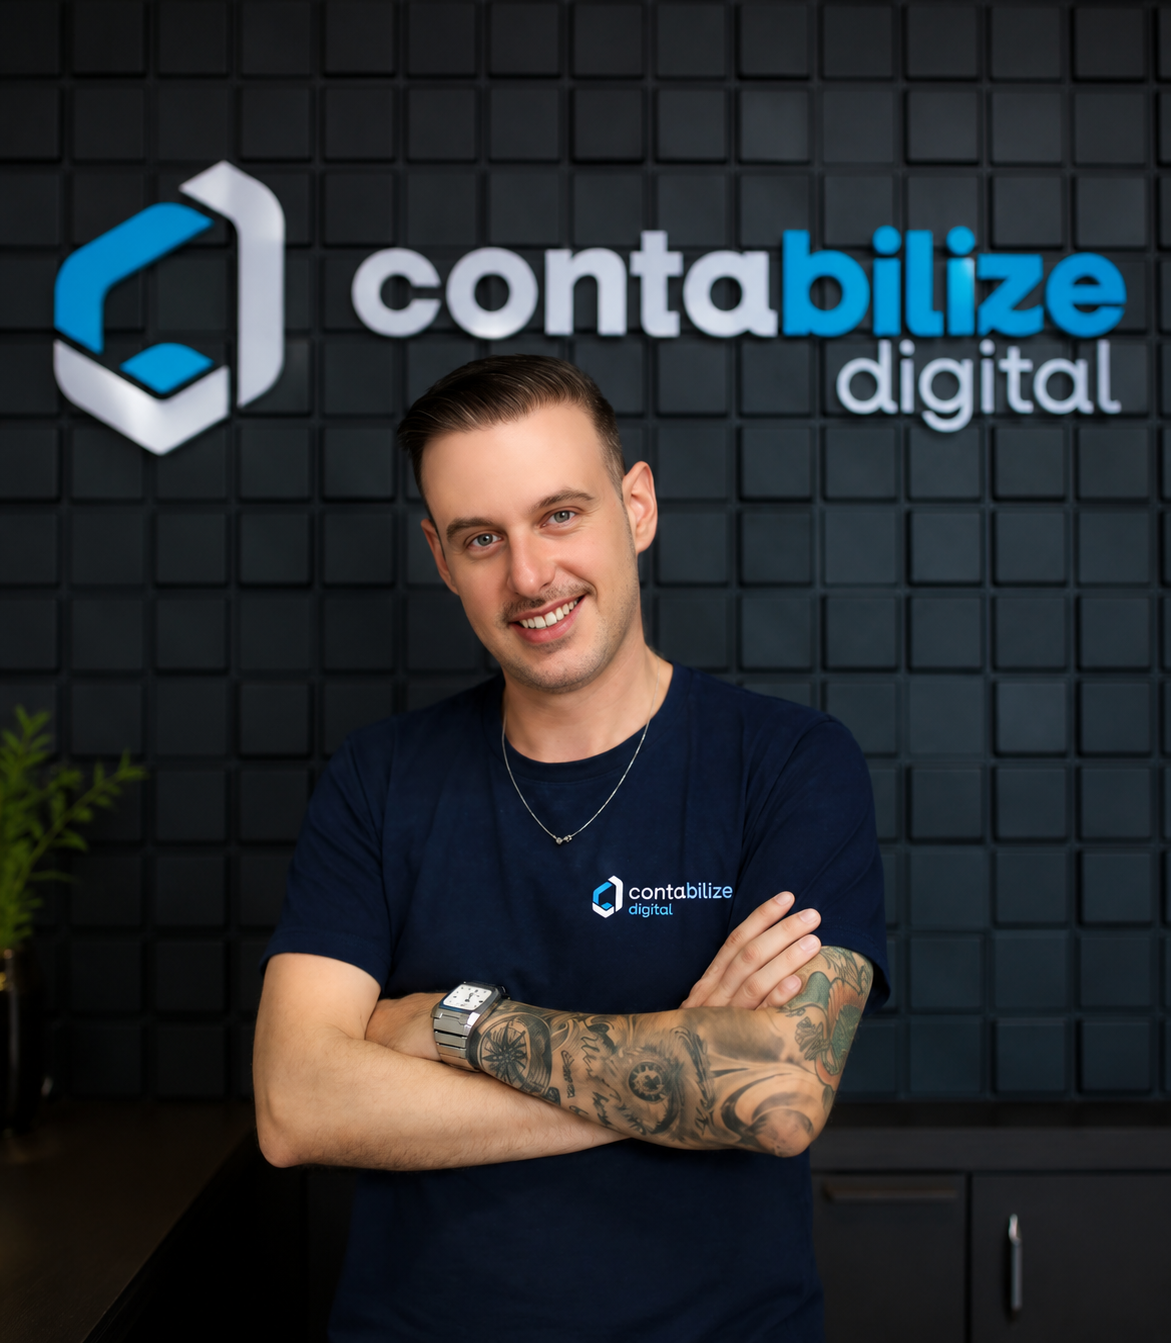
Renato Colpi
CEO da Contabilize Digital • Empresário Contábil
Renato Colpi atua há mais de uma década no setor contábil, liderando a Contabilize Digital e acompanhando de perto a evolução da legislação, da gestão empresarial e das necessidades de profissionais liberais, prestadores de serviço e pequenas empresas.
- CEO da Contabilize Digital
- Empresário Contábil desde 2013
- Atuação voltada à gestão e ao desenvolvimento de negócios
- Experiência no atendimento a profissionais liberais e pequenas empresas